Opracowanie: redakcja ZakupKryptowaluty.pl ·
Przejrzystość: link do eToro jest linkiem afiliacyjnym (affiliate). Metodologia oceny.
Kiedy kryptowaluty rodzą podatek
W Polsce podatek od kryptowalut powstaje w chwili tak zwanego odpłatnego zbycia. Chodzi o sprzedaż kryptowaluty za złote, euro lub inną tradycyjną walutę, a także o zapłatę kryptowalutą za towar, usługę albo inne prawo majątkowe. Stawka wynosi 19 % od dochodu, czyli od różnicy między przychodem a kosztami. Zasady te opisuje serwis podatki.gov.pl.
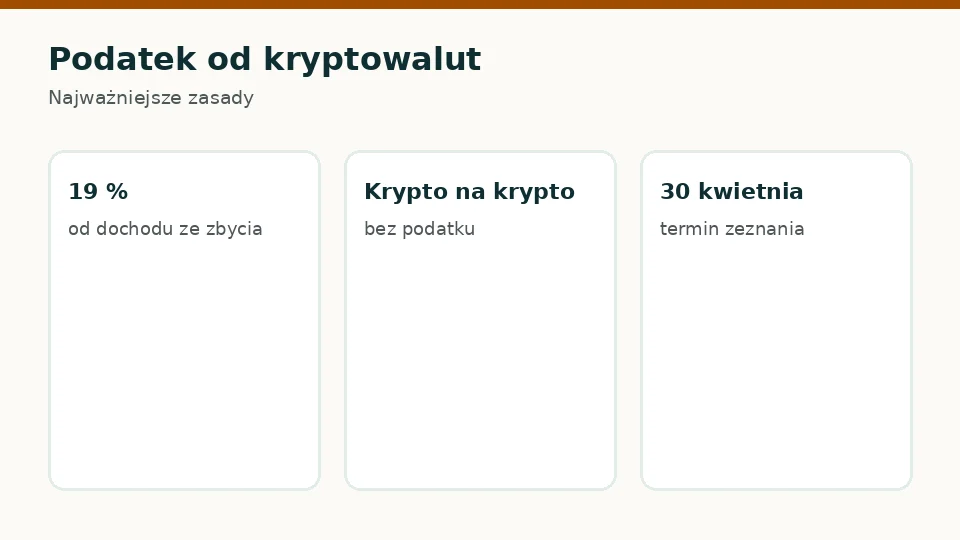
Podatku nie płacisz w trzech typowych sytuacjach. Pierwsza to sam zakup kryptowaluty za pieniądze. Druga to wymiana jednej kryptowaluty na inną, na przykład bitcoina na ether. Trzecia to przeniesienie kryptowaluty między własnymi portfelami lub kontami na różnych platformach. Żadna z tych operacji nie jest zbyciem za pieniądze.
Ważne: obowiązek wypełnienia PIT-38 może Cię dotyczyć nawet wtedy, gdy podatku do zapłaty nie ma. Jeśli w danym roku kupiłeś kryptowaluty i poniosłeś koszty, warto je wykazać, bo przechodzą na kolejne lata i obniżą podatek, gdy w przyszłości coś sprzedasz.
Co możesz zaliczyć do kosztów
Kosztem są udokumentowane wydatki bezpośrednio poniesione na nabycie kryptowaluty oraz koszty jej zbycia. W praktyce to cena zakupu, prowizja platformy za transakcję i opłaty pobierane przez pośredników przy sprzedaży. Przykładowo w Revolucie przy zakupie za 400 zł w planie Standard opłata minimalna wynosi 10,99 zł i ta kwota również jest kosztem.
Do kosztów nie zaliczysz natomiast wydatków, które nie są bezpośrednio związane z nabyciem lub zbyciem, takich jak sprzęt komputerowy, abonament internetowy czy płatne kursy o inwestowaniu. Ostrożnie trzeba też podchodzić do opłat za samo przechowywanie lub wypłatę kryptowaluty na własny portfel. W razie wątpliwości lepiej zapytać doradcę podatkowego albo wystąpić o interpretację, niż wpisać koszt, którego urząd później nie uzna.
Szczególna zasada dotyczy kosztów, których nie udało się rozliczyć. Jeżeli w danym roku koszty przewyższyły przychody, nadwyżka nie przepada: dolicza się ją do kosztów w kolejnym roku. Nie łączy się jej jednak ze stratami z akcji czy funduszy, bo kryptowaluty stanowią osobne źródło przychodu.
Przykład liczbowy
Załóżmy, że w marcu kupujesz kryptowalutę za 2 000 zł i płacisz 5 zł prowizji. W listopadzie sprzedajesz ją za 2 600 zł, a platforma pobiera 7 zł. Przychód wynosi 2 600 zł. Koszty to 2 000 zł, 5 zł i 7 zł, razem 2 012 zł. Dochód to 588 zł, a podatek 19 % od tej kwoty daje 111,72 zł, po zaokrągleniu 112 zł.
Gdybyś w tym samym roku kupił jeszcze kryptowalutę za 1 000 zł i jej nie sprzedał, ten wydatek również trafiłby do kosztów roku. Koszty wyniosłyby wtedy 3 012 zł, przychód nadal 2 600 zł, a nadwyżka kosztów w wysokości 412 zł przeszłaby na następny rok. W takim układzie w tym roku nie zapłaciłbyś podatku wcale. To pokazuje, że w kryptowalutach nie dopasowuje się kosztu do konkretnej sprzedanej jednostki, jak przy akcjach, tylko sumuje wszystkie wydatki z roku. Taka konstrukcja jest korzystna dla osób, które kupują regularnie, ale wymaga starannego prowadzenia zestawień przez wszystkie lata, aż do ostatniej sprzedaży.
Przeliczanie euro i dolarów na złote
Wiele platform prowadzi konta w euro, na przykład Bitpanda i Bitvavo, albo w dolarach, jak eToro. Kwoty w walutach obcych przeliczasz na złote według średniego kursu NBP z ostatniego dnia roboczego poprzedzającego dzień transakcji. Dotyczy to zarówno przychodu ze sprzedaży, jak i każdego kosztu.
Przykład: kupujesz kryptowalutę za 100 € w środę. Bierzesz średni kurs euro z wtorku i mnożysz. Tak samo postępujesz przy sprzedaży kilka miesięcy później, tylko z kursem z dnia poprzedzającego sprzedaż. Zmiana kursu euro w tym czasie wpływa na wynik w złotych, nawet jeśli w euro sprzedałeś za tyle samo, za ile kupiłeś.
Jeśli kupujesz i sprzedajesz w złotych, na przykład w Revolucie, przeliczać nie musisz. To jedna z mniej oczywistych zalet konta złotowego, szczególnie przy dużej liczbie transakcji.
Jak przygotować dane z platformy
1. Pobierz historię transakcji
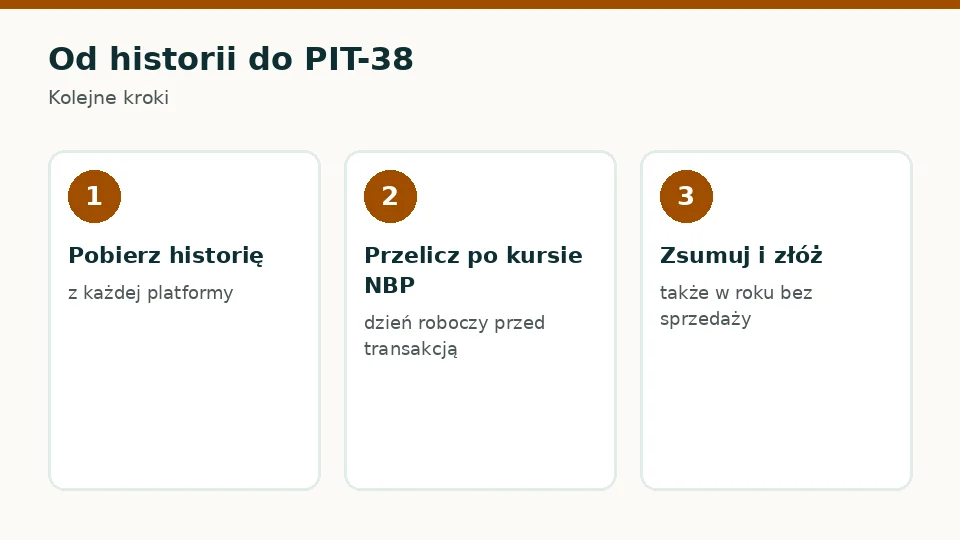
Zagraniczne platformy nie wystawiają polskiego formularza PIT-8C, więc dane zbierasz sam. Każda z platform z naszego rankingu pozwala pobrać historię transakcji jako plik, który otworzysz w arkuszu kalkulacyjnym. Zrób to zaraz po zakończeniu roku, póki pamiętasz, z których kont korzystałeś.
2. Odfiltruj zdarzenia podatkowe
Z historii wybierz sprzedaże za walutę tradycyjną i płatności kryptowalutą. To Twój przychód. Zakupy za pieniądze i opłaty to koszty. Wymiany jednej kryptowaluty na drugą pomiń, bo nie są ani przychodem, ani kosztem.
3. Przelicz i zsumuj
Dla każdej pozycji w walucie obcej dopisz kurs NBP z właściwego dnia i wartość w złotych. Na końcu zsumuj przychody i koszty. Do kosztów dodaj nadwyżkę z poprzedniego roku, jeśli taka była.
4. Zachowaj dokumenty
Pliki z historią, potwierdzenia przelewów i wyciągi bankowe przechowuj przez okres przedawnienia zobowiązania podatkowego, czyli co do zasady pięć lat od końca roku, w którym minął termin płatności podatku.
Wypełnienie i złożenie PIT-38
PIT-38 ma osobną część na przychody i koszty z odpłatnego zbycia walut wirtualnych. Wpisujesz tam sumę przychodów z roku, koszty poniesione w roku oraz nadwyżkę kosztów z lat poprzednich. Formularz sam wyliczy dochód albo nadwyżkę kosztów, która przejdzie na kolejny rok. Podatek to 19 % dochodu, zaokrąglony do pełnych złotych.
Zeznanie składasz do 30 kwietnia roku następującego po roku podatkowym, najwygodniej elektronicznie przez e-Urząd Skarbowy. W tym samym terminie płacisz podatek. Jeśli w danym roku sprzedawałeś także akcje, wpisujesz je w tym samym formularzu, ale w innej części, bez łączenia wyników.
Kto zapomniał wykazać kosztów zakupu w poprzednich latach, może złożyć korektę zeznania za te lata. Dzięki temu nadwyżka kosztów zostanie prawidłowo przeniesiona i obniży podatek od późniejszej sprzedaży. Korektę składa się na tym samym formularzu, zaznaczając, że jest to korekta.
Jeżeli z jakiegoś powodu nie zdążysz złożyć zeznania w terminie, złóż je jak najszybciej i rozważ czynny żal. To oświadczenie, w którym informujesz urząd o uchybieniu, zanim sam je wykryje. Pozwala uniknąć kary za wykroczenie skarbowe, ale nie zwalnia z odsetek od zaległego podatku.
Najczęstsze błędy przy rozliczeniu kryptowalut
Pierwszy błąd to przekonanie, że podatek trzeba zapłacić dopiero przy wypłacie na konto bankowe. To nieprawda: zdarzeniem podatkowym jest sprzedaż za walutę, nawet jeśli pieniądze zostały na platformie. Drugi błąd to liczenie podatku od każdej wymiany kryptowaluty na inną, co niepotrzebnie komplikuje rozliczenie i zawyża podatek.
Trzeci błąd to pomijanie kosztów w latach, w których nic nie sprzedano. Bez wykazania kosztów w zeznaniu trudniej je później udowodnić. Czwarty to łączenie wyników z kryptowalut i z akcji, co prowadzi do niewłaściwego odliczenia straty. Piąty to brak dokumentów: jeśli platforma zakończy działalność albo zamkniesz konto, historia transakcji może być trudna do odzyskania.
Kupuj u firm nadzorowanych w Unii, co ułatwia także zdobycie wiarygodnych dokumentów. Jak sprawdzić, czy firma ma zezwolenie, opisujemy w poradniku o rejestrze ESMA, a o samej legalności zakupu w tekście czy kryptowaluty są legalne w Polsce. Przy nietypowych sytuacjach, takich jak wynagrodzenie w kryptowalutach czy działalność gospodarcza, skonsultuj się z doradcą podatkowym.
Czytaj dalej
- Czy kryptowaluty są legalne w Polsce? Co zmieniło rozporządzenie MiCA
- Jak sprawdzić licencję MiCA platformy kryptowalutowej w rejestrze ESMA
- Bitpanda (7,6/10)
- Revolut (7,1/10)
Pytania o zakup kryptowalut, prawo i podatek
Czy płacę podatek od zakupu kryptowaluty?
Nie. Podatek 19 % powstaje przy sprzedaży za walutę tradycyjną lub zapłacie kryptowalutą za towar albo usługę.
Czy wymiana bitcoina na inną kryptowalutę jest opodatkowana?
Nie. Wymiana jednej kryptowaluty na inną nie jest odpłatnym zbyciem i nie rodzi podatku.
Czy muszę składać PIT-38, jeśli tylko kupowałem?
Warto. Wykazane koszty przejdą na kolejne lata i obniżą podatek przy przyszłej sprzedaży.
Jaki kurs walut stosować?
Średni kurs NBP z ostatniego dnia roboczego przed dniem transakcji, osobno dla każdego przychodu i kosztu.
Do kiedy złożyć PIT-38?
Do 30 kwietnia roku następującego po roku podatkowym. W tym samym terminie płacisz podatek.
Czy stratę z kryptowalut połączę ze stratą z akcji?
Nie. Kryptowaluty są osobnym źródłem przychodu, a nadwyżkę kosztów przenosi się tylko na przyszłe dochody z kryptowalut.